En el ecosistema de la facturación electrónica en el Perú, emitir un comprobante de pago es solo la primera parte de la historia comercial. En la operativa diaria de cualquier empresa, las cosas cambian: un cliente decide devolver un lote de mercadería por defectos de fábrica, se acuerda un descuento comercial posterior a la venta, se detecta un error en el precio digitado o se aplican penalidades e intereses por mora en el pago.
Cuando estos escenarios ocurren, corregir una factura o boleta ya emitida no es tan simple como presionar un botón de “eliminar”. La Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) exige un mecanismo estricto de ajuste contable y tributario: la emisión de Notas de Crédito Electrónicas (NCE) y Notas de Débito Electrónicas (NDE).
Utilizar estos documentos de forma incorrecta o sin la debida trazabilidad puede acarrear la pérdida del crédito fiscal, reparos tributarios durante una auditoría o el rechazo de la información en el Sistema Integrado de Registros Electrónicos (SIRE). A continuación, analizamos los casos operativos en los que corresponde usar cada documento y cómo asegurar su correcta emisión.
¿Cuándo corresponde emitir una Nota de Crédito Electrónica?
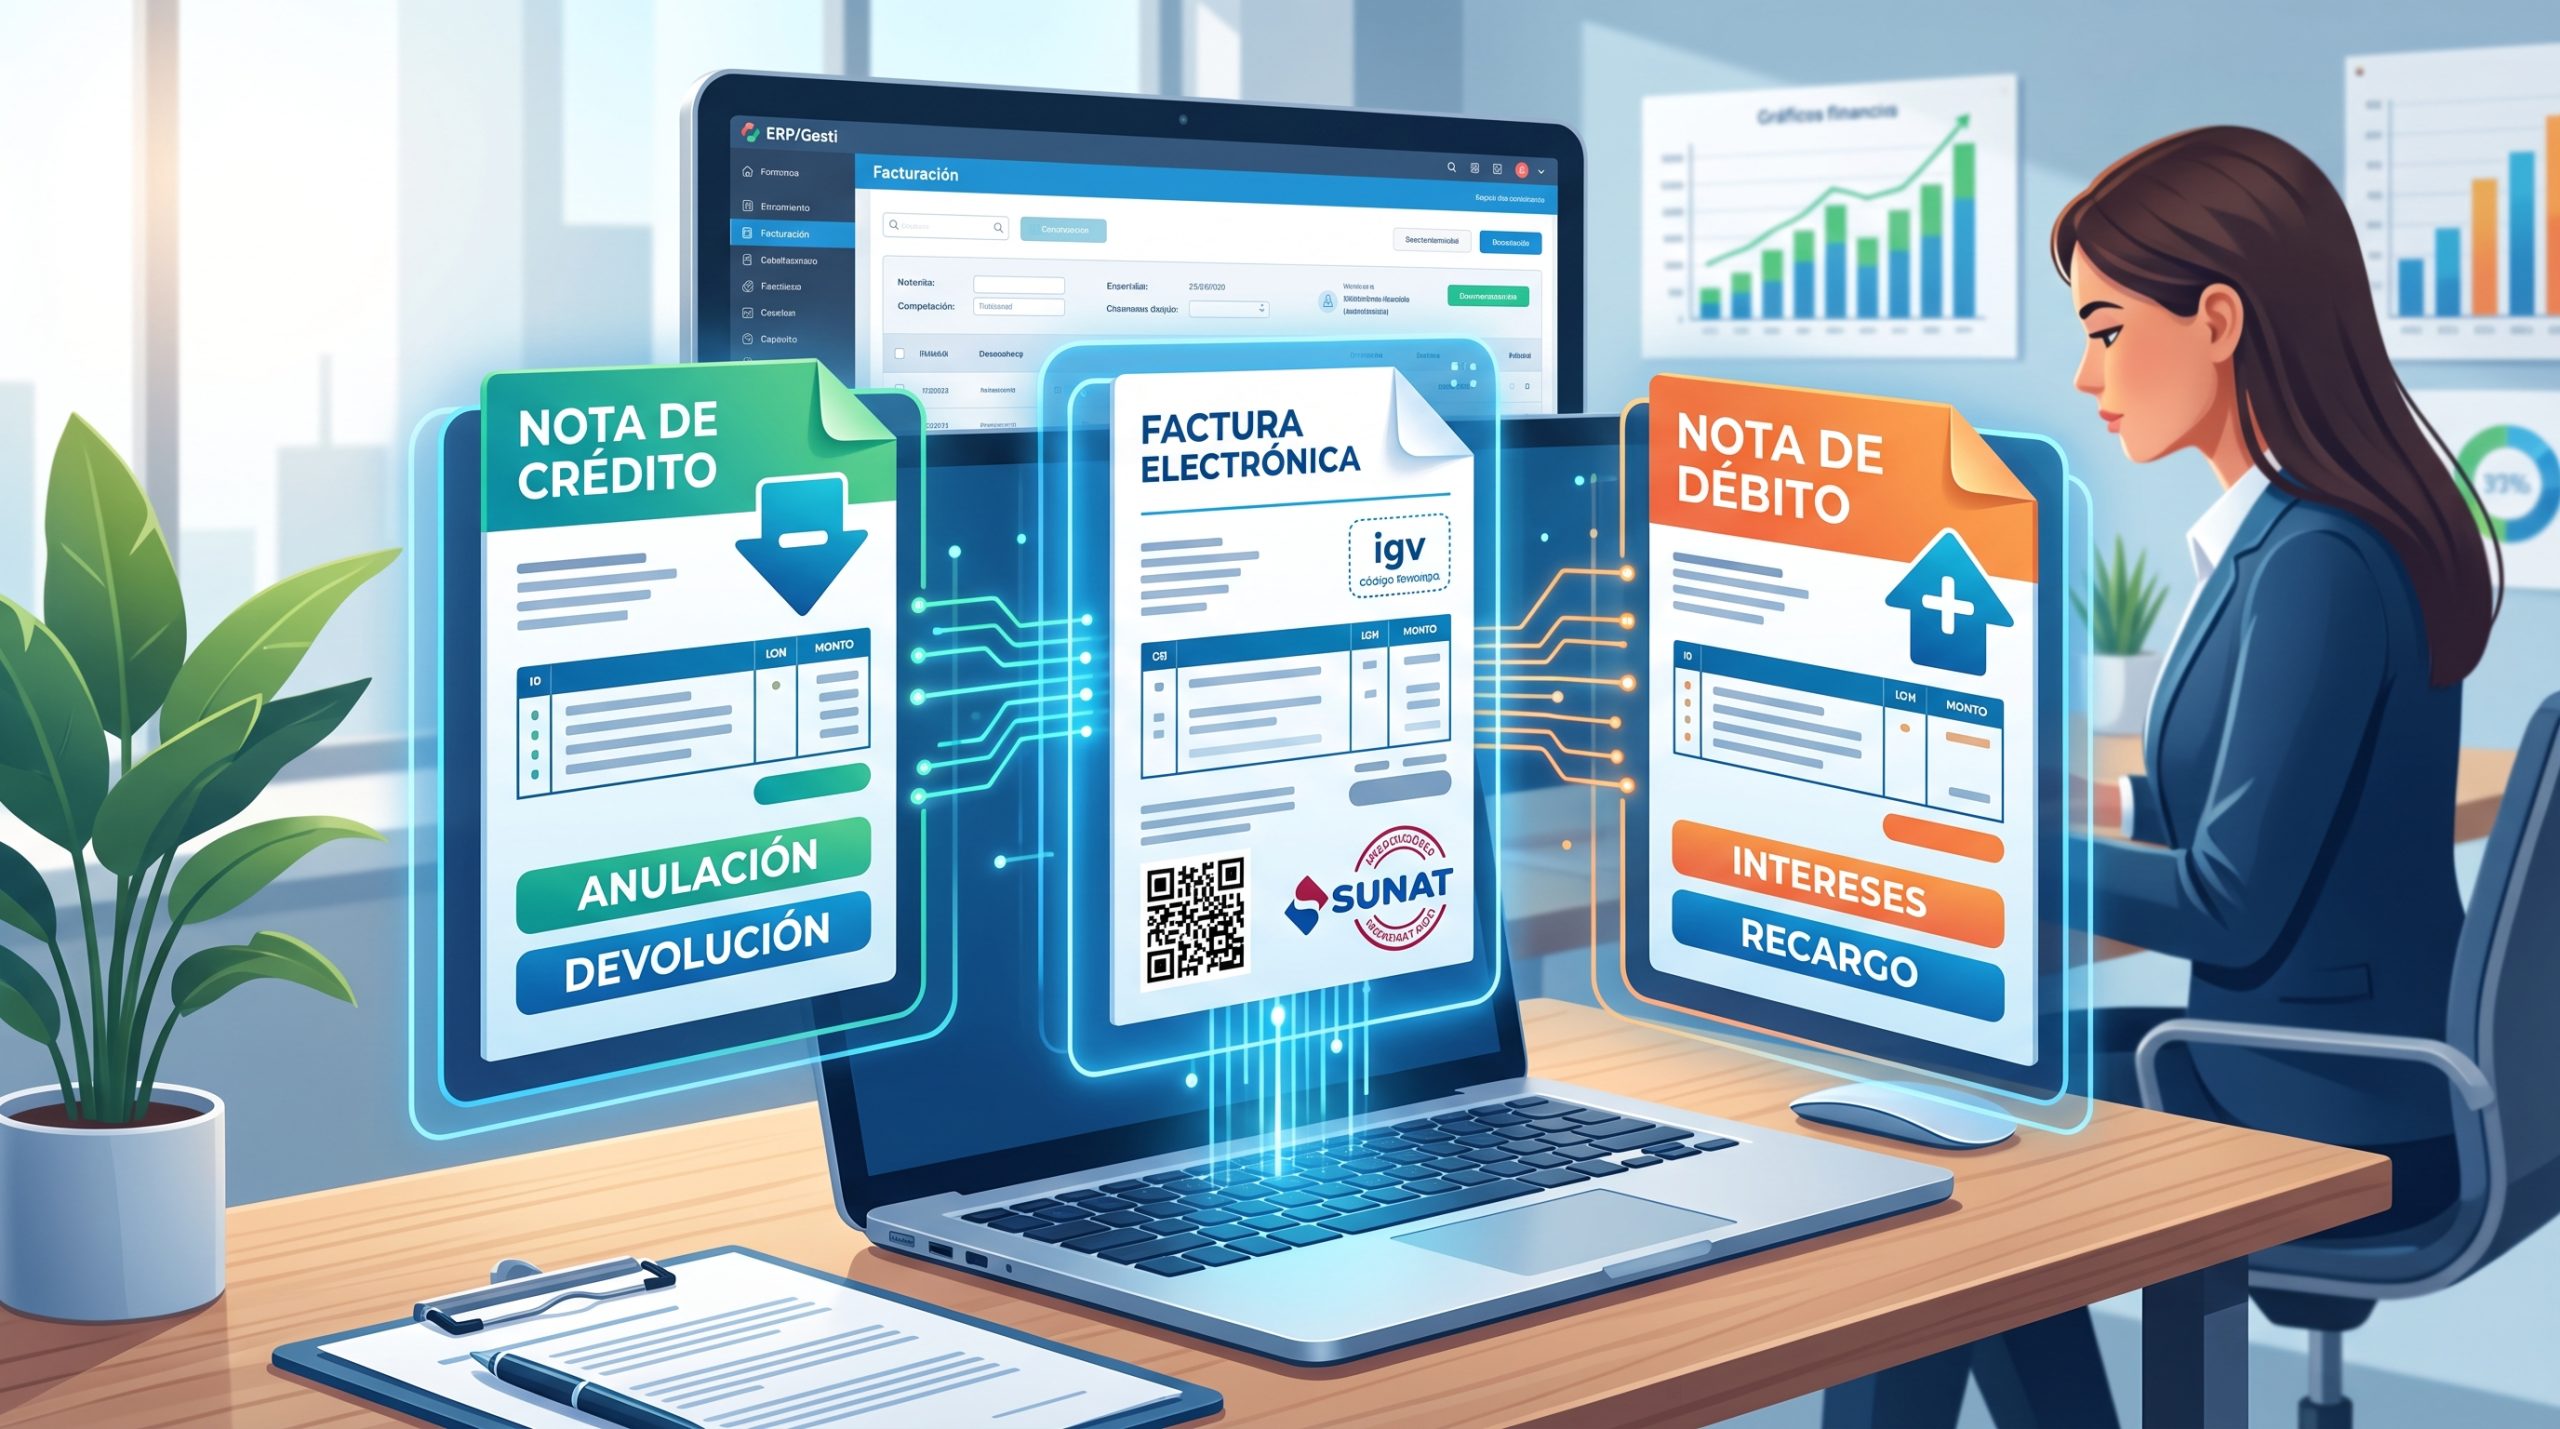
La Nota de Crédito Electrónica es el documento tributario utilizado para disminuir el valor de una operación previamente facturada, anularla por completo o ajustar errores específicos.
Los escenarios operativos más comunes y jurídicamente válidos ante la SUNAT incluyen:
- Anulación de la operación: Aplica cuando la venta o el servicio no se concretó, o cuando se cometió un error insubsanable al emitir el comprobante (por ejemplo, haber facturado a un RUC equivocado).
- Devolución total o parcial de mercadería: Ocurre cuando el cliente retorna parte o la totalidad de los productos vendidos. Este movimiento no solo disminuye el monto por cobrar y el impuesto generado, sino que debe reflejar el reingreso físico e inmediato del stock al almacén.
- Descuentos o bonificaciones concedidos con posterioridad: Si se otorga una rebaja por pronto pago, volumen de compra o un acuerdo comercial posterior a la emisión de la factura original, la nota de crédito ajusta el valor neto de la venta.
- Ajuste en precios o corrección de montos: Cuando por error se cobró un monto mayor al acordado en la cotización o contrato.
¿Cuándo corresponde emitir una Nota de Débito Electrónica?
A diferencia de la nota de crédito, la Nota de Débito Electrónica se utiliza para incrementar el valor de una venta o cobrar montos adicionales vinculados a un comprobante emitido previamente.
Sus principales aplicaciones operativas son:
- Aumento en el valor de venta: Cuando se acuerda un reajuste de precios al alza después de haber emitido el comprobante original.
- Intereses por mora y penalidades: Si el cliente se retrasa en los plazos de pago estipulados y el contrato establece el cobro de intereses moratorios o penalidades comerciales.
- Recargos o fletes adicionales: Gastos operativos o logísticos no contemplados en la factura inicial que deben trasladarse al cliente final.
El error más crítico: La falta de vinculación con la factura de origen
El aspecto técnico y legal más importante al generar una nota de crédito o débito es la vinculación estricta con el comprobante de origen. La SUNAT establece que todo documento de ajuste debe hacer referencia explícita a la Serie, Correlativo, Tipo de Comprobante y Fecha de Emisión de la factura o boleta que se está modificando.
Emitir una nota de crédito “suelta” o sin especificar el motivo estandarizado según el catálogo de SUNAT genera problemas graves:
- Rechazo automático del XML: El Operador de Servicios Electrónicos (OSE) o la SUNAT rechazarán el archivo si los datos del comprobante de origen no existen o presentan inconsistencias.
- Descuadre en la liquidación del IGV: Un ajuste mal realizado puede ocasionar que la empresa termine pagando más impuesto del que corresponde o que pierda el derecho al uso del crédito fiscal.
- Fiscalizaciones y multas: La SUNAT identifica rápidamente las notas de crédito emitidas sin sustento comercial o fuera de los plazos normativos permitidos para la anulación de operaciones.
Cómo automatizar el proceso y garantizar la consistencia tributaria
Realizar estas correcciones de forma manual cruzando archivos en Excel o tipeando nuevamente todos los códigos de productos es una receta para el error. Un sistema de gestión integrado elimina el trabajo duplicado y blinda la operación de la empresa ante el fisco.
Con Gesti Facturación y el ecosistema Gesti ERP, la emisión de notas de crédito y débito se realiza con total fluidez y precisión:
- Vinculación en un solo clic: Al seleccionar la factura original en el sistema, la plataforma arrastra automáticamente los datos del cliente, la serie, el número y el detalle de los ítems, garantizando que el archivo XML cumpla al 100% con la estructura exigida por la SUNAT.
- Ajuste automático de inventario (Kardex): Al procesar una nota de crédito por devolución de mercadería, el sistema incrementa de inmediato el stock en el almacén correspondiente sin requerir registros manuales adicionales.
- Asientos contables e integración con el SIRE: Cada nota emitida genera de forma automática el asiento contable de ajuste y se refleja instantáneamente en la conciliación con las propuestas del SIRE, asegurando que los registros de ventas y compras permanezcan perfectamente saneados.
Mantener la precisión en tus documentos de ajuste no solo protege a tu empresa ante eventuales auditorías tributarias, sino que proyecta una imagen de orden, transparencia y profesionalismo frente a tus clientes y proveedores.